AI算力驱动,光电全链路持续迭代
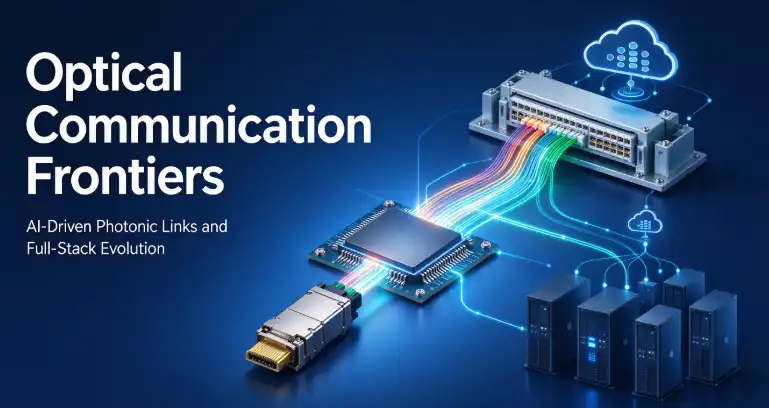
AI大模型训练、智算中心集群互联、云业务扩容,正在重塑光通信产业的发展逻辑。过去光通信的增长主要来自5G、光纤到户等广域通信建设;而当前行业景气核心驱动力,是AI算力集群内部海量、低延迟的数据交换。从高速光模块、集成光芯片到新一代特种光纤,全产业链技术路线快速迭代,光电互连已经成为算力基础设施不可或缺的底层动脉。
一、高速光模块:800G规模化落地,1.6T进入商用导入期
光模块负责电信号与光信号的相互转换,是GPU、交换机之间数据传输的核心器件。2026年,800G光模块仍是市场主力交付产品,在国内外大型AI数据中心批量部署;1.6T光模块已经完成头部客户验证,进入小批量供货阶段,但大规模放量还受下游交换机、服务器硬件配套制约,行业普遍预计规模化上量将在未来1~2年逐步释放。
速率升级的同时,行业正在探索下一代互联架构:LPO线性直驱、NPO近封装光学、CPO共封装光学。
- NPO(近封装光学):光引擎放置在交换芯片旁,缩短高速电链路,兼顾低功耗、高密度,同时保留模块可更换维护的特性,被产业认为是落地确定性最高的下一代方案;
- CPO(共封装光学):将光引擎与交换芯片封装在同一个基板,理论功耗最优,但面临散热、现场维护、供应链兼容等工程难题,大规模商用周期较长,目前以样品研发与验证为主。
调制格式方面,当前高速模块主流采用PAM4,更高带宽场景下,PAM6、PAM8等高阶调制技术正在实验室与样品阶段评估。
二、光芯片与光电集成:硅光、薄膜铌酸锂推动国产化
光芯片是光模块的核心,也是过去国内产业链相对薄弱的环节。现在三大材料路线并行发展:
- 硅光(SiPh):复用成熟CMOS半导体工艺,适合大规模量产、降低成本,是800G、1.6T高速模块的主流方案。硅材料本身不能发光,需要搭配磷化铟激光器作为光源,主要负责信号调制与光路处理,在AI数据中心短距互联场景渗透率持续走高。
- 磷化铟(InP):传统有源光芯片方案,可直接制作激光器、探测器,长距离相干传输场景优势明显,广泛用于骨干网、城域网高速传输。
- 薄膜铌酸锂(LNOI):新一代调制芯片材料,具备带宽高、损耗低、功耗小的特点,适合未来3.2T及以上超高速模块,目前处于产业化验证阶段。
国内光迅科技、仕佳光子、华工科技等厂商,持续推进高速光芯片自研,不断提升高端器件自给率,降低海外供应链依赖。
三、光纤技术革新:空芯光纤、多芯光纤面向下一代算力网络
常规石英实芯光纤已经支撑全球通信网络数十年,面对AI算力中心超高速、低时延需求,新型特种光纤成为前沿研发热点。
空芯光纤:信号在光纤中空的气孔里传输,而不是在玻璃介质内,非线性效应大幅降低、传输时延更小。2026年国内企业取得多项里程碑成果:长飞实现反谐振空芯光纤0.032dB/km超低损耗,烽火通信完成单盘110公里空芯光纤连续拉制。目前空芯光纤已经在智算互联、城域网试点项目落地,未来有望用于超大规模算力集群内部长距离互联场景,但成本偏高,短期内不会全面替代普通单模光纤。
除此之外,多芯光纤、少模光纤利用空间复用技术,在同一根光纤内部实现多路并行信号传输,解决数据中心大量光纤布线拥堵的痛点,头部模块厂、光纤厂商联合制定相关行业标准,用于高密度算力集群布线场景。
四、其他前沿方向:全光交换、相干通信与6G预研
- 全光交换机OCS:数据中心内部采用光层直接交换,省去多次光电转换,降低延迟与功耗,目前主要用于大型智算中心的试验部署。
- 长距离相干传输:骨干网、跨地域数据中心互联,继续升级400G/800G相干光模块,提升单根光纤传输容量。
- 6G配套光电器件:太赫兹通信、星间激光通信等技术持续开展试验验证,属于中长期前沿布局,距离商用还有较长周期。
五、产业现实挑战
技术快速迭代的同时,产业链仍存在不少工程难题:
- 高速光芯片产能紧张,上游核心物料供给约束,制约高端模块产能释放;
- 越高带宽的方案,对PCB、封装、散热、测试设备要求指数级上升;
- CPO、空芯光纤等新技术,需要兼顾性能、可靠性、成本,商用落地周期远长于样品研发周期。
结语
当前光通信行业正处在从"通信基建配套"转向"算力基础设施核心组件"的关键阶段。短期来看,800G持续放量、1.6T逐步导入是主线;中长期,硅光集成、NPO、空芯光纤等技术,将持续支撑AI算力网络带宽需求增长。国产光通信产业链在高速模块、特种光纤领域已经具备全球竞争力,持续参与全球数据中心项目建设。